Elegir la entidad financiera adecuada en Chile puede influir en tu salud financiera durante años. Muchas personas se preguntan si una cooperativa como Coopeuch ofrece mejores condiciones para créditos de consumo en comparación con un banco comercial tradicional.
Comprender estas diferencias es fundamental para quienes están pensando en su próximo paso financiero.


Entendiendo los Préstamos de Consumo en Chile
Los préstamos de consumo son ampliamente utilizados para cubrir gastos como mejoras en el hogar, viajes o necesidades urgentes. En Chile, tanto las cooperativas de crédito como los bancos comerciales otorgan estos préstamos. Sin embargo, la forma en que cada uno opera presenta diferencias claras.
Los préstamos de consumo suelen tener calendarios de pago fijos. Los solicitantes reciben un monto único y lo reembolsan en un plazo establecido junto con los intereses.
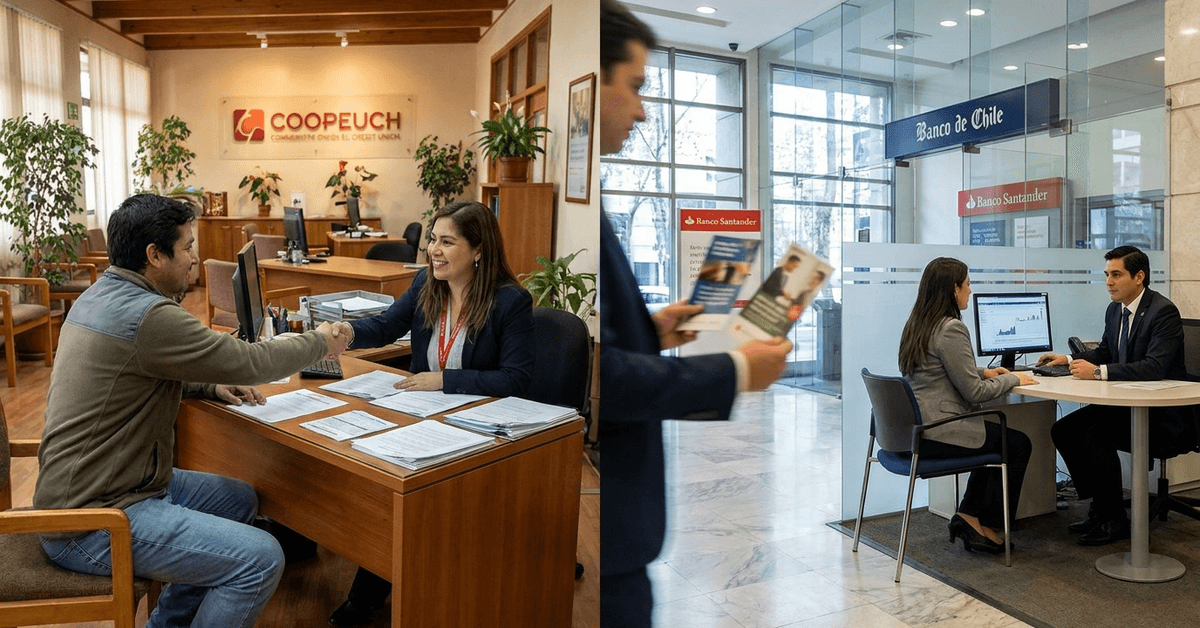
¿Qué diferencia a Coopeuch de los bancos comerciales?
Coopeuch es la cooperativa de ahorro y crédito más grande de Chile. Funciona bajo un modelo cooperativo en el que los socios también son dueños de una parte de la entidad. Esta estructura la distingue de los bancos, que están orientados a obtener ganancias.
Los bancos comerciales, como Banco de Chile o Banco Santander, priorizan la rentabilidad para sus accionistas. Ofrecen una gama más amplia de productos y servicios, pero suelen aplicar criterios de riesgo más estrictos.
Enfoque Basado en la Membresía
Unirse a Coopeuch significa convertirse en socio con derecho a voto. Esto suele generar un enfoque más comunitario y, si a la cooperativa le va bien, una participación en las utilidades.
Los bancos tienen clientes, no socios. Su principal objetivo es maximizar las ganancias a través de productos financieros.
Diferencias en las Tasas de Interés
Coopeuch suele ofrecer tasas de interés promedio más bajas para préstamos en comparación con muchos bancos nacionales. Además, los socios pueden acceder a promociones especiales en ciertas temporadas.
En ocasiones, los bancos igualan estas tasas para algunos clientes seleccionados, pero generalmente mantienen las tasas estándar que existen en el mercado.
¿Por qué los consumidores en Chile eligen préstamos de cooperativas de ahorro y crédito?
Muchos consumidores chilenos optan por los préstamos de cooperativas debido a su enfoque centrado en los socios, condiciones flexibles y posibles ventajas de costo en comparación con los bancos tradicionales.
Mejor acceso para perfiles diversos
Muchas personas sin un largo historial crediticio o con ingresos medios encuentran más fácil obtener aprobación en Coopeuch. Los criterios de evaluación flexibles benefician a freelancers y trabajadores independientes.
Los bancos suelen exigir contratos laborales de larga duración y pueden ser selectivos con quienes solicitan crédito por primera vez.
Términos de pago flexibles
Coopeuch puede ofrecer plazos de pago extendidos, lo que brinda a los solicitantes mayor flexibilidad para gestionar su flujo de caja. Algunos bancos comerciales imponen plazos más estrictos o menos opciones de cuotas.
Estructura de Tarifas Transparente
Por ley, las cooperativas de crédito deben ser transparentes con sus tarifas y condiciones. Esta transparencia genera mayor confianza entre los miembros.
Los bancos, en cambio, tienen una estructura de precios más compleja y, a veces, sus comisiones ocultas sorprenden a los clientes más adelante en el proceso.
Apoyo al Socio y Educación Financiera
Coopeuch invierte en la educación financiera de sus socios. Talleres y herramientas en línea ayudan a los socios a comprender conceptos básicos de préstamos, intereses y presupuesto.
Si bien algunos bancos han comenzado a desarrollar contenido educativo, en general su enfoque sigue siendo la venta de productos.
Características principales de los préstamos de consumo Coopeuch
Los préstamos de consumo de Coopeuch combinan beneficios de ser socio de la cooperativa, diversas opciones de pago y condiciones de crédito personalizadas, ofreciendo a los solicitantes elegibles una alternativa para financiar sus necesidades personales.
- Solicitud en línea a través del sitio web de Coopeuch
- Plazos flexibles desde 6 hasta 60 meses
- Transparencia en seguros y comisiones desde el inicio
- Tasas personalizadas según antigüedad como socio y comportamiento de pago
Proceso de Préstamo: Paso a Paso
El proceso de solicitud de un préstamo incluye varias etapas clave, desde verificar la elegibilidad y preparar los documentos, hasta la evaluación crediticia, revisión de la oferta y aprobación final.
- Solicita en línea o visita una sucursal de Coopeuch en Santiago, Valparaíso o Concepción
- Presenta la documentación básica: cédula de identidad, comprobante de ingresos y de domicilio
- Revisa ofertas de préstamo personalizadas que se presentan en tiempo real
- Elige plazos, firma digitalmente y recibe los fondos en un plazo de 24 horas para la mayoría de los préstamos aprobados
Cómo se Diferencian los Préstamos al Consumo de Bancos Comerciales
Los préstamos al consumo de bancos comerciales suelen diferenciarse de los ofrecidos por cooperativas en cuanto a requisitos de elegibilidad, tarifas, servicios digitales, montos máximos y estructuras de pago.
Mayor variedad de productos
Los bancos pueden ofrecer paquetes combinados que incluyen seguros, tarjetas de crédito o protección contra sobregiros junto con los préstamos. Esto aumenta las opciones disponibles, pero también añade complejidad al proceso de decisión.
Herramientas de Banca en Línea y App
Bancos como BancoEstado y Banco de Chile cuentan con aplicaciones móviles muy completas. Estas apps permiten a los clientes administrar préstamos, programar pagos y consultar saldos de manera sencilla.
Criterios de aprobación más estrictos
Los bancos suelen revisar el historial crediticio y la estabilidad laboral antes de conceder préstamos. Algunos exigen ingresos mínimos más altos o garantías adicionales.
Elegibilidad: ¿Quién Puede Acceder a Cada Opción?
La elegibilidad puede variar entre cooperativas y bancos comerciales, donde ingresos, historial crediticio, estado de membresía y capacidad de pago determinan el acceso a cada alternativa.
| Requisito | Coopeuch | Bancos Comerciales |
|---|---|---|
| Ingreso mínimo | Bajo a moderado | Moderado a alto |
| Historial crediticio | Flexible para nuevos solicitantes | Requisitos estrictos |
| Residencia | Cédula chilena vigente o visa de residencia | Ciudadanos chilenos o residentes de largo plazo |
Principales aplicaciones y herramientas móviles para la gestión de préstamos
Las apps móviles y herramientas digitales pueden simplificar la gestión de préstamos, ayudando a los usuarios a seguir sus pagos, monitorear saldos, revisar condiciones y acceder a soporte de manera más sencilla.
- Coopeuch Móvil para seguimiento de préstamos, carga de documentos y administración de cuentas
- La app de BancoEstado para gestionar préstamos bancarios comerciales y recibir recordatorios de pago
- Portal Cliente de Santander, para hacer seguimiento a los pagos y acceder a la información de los préstamos
Ejemplos Reales: Comparación de Cuotas Mensuales
Supongamos que dos personas en Valdivia solicitan cada una un préstamo de 1.000.000 CLP a 24 meses. Una lo hace con Coopeuch y la otra con Banco de Chile.
El socio de Coopeuch puede obtener una tasa de interés anual (CAE) y una cuota mensual más baja gracias a los beneficios de la cooperativa. Quien elige el banco comercial podría enfrentar mayores cargos por seguros, aunque tendría acceso a productos combinados.
Las diferencias exactas dependen del perfil crediticio, las relaciones previas y la negociación. Sin embargo, distintos informes indican que los socios de Coopeuch ahorran en promedio entre un 8% y 15% en el costo total.
6 consejos para elegir entre Coopeuch y bancos comerciales
Elegir entre Coopeuch y un banco comercial implica mucho más que comparar las tasas anunciadas. Quienes buscan financiamiento deben considerar el costo total, los requisitos de acceso, la flexibilidad de pago, el soporte digital y la comodidad en general.
1. Compara el costo total
No te quedes solo con la tasa de interés principal. Compara el CAE, las comisiones, los seguros y el monto total a pagar para comprender el verdadero costo del préstamo.
2. Revisa los requisitos de elegibilidad
Cada entidad financiera utiliza criterios de aprobación diferentes. La estabilidad de tus ingresos, el historial crediticio, las deudas existentes y los requisitos de membresía de Coopeuch pueden influir en la elegibilidad.
3. Verifica la flexibilidad de pago
Pregunta sobre la posibilidad de pagos anticipados, ajustes en los pagos y opciones de reestructuración. Confirma si se aplican comisiones adicionales o condiciones especiales.
4. Evalúa los servicios digitales
Compara aplicaciones móviles, herramientas de banca en línea, seguimiento de pagos y atención al cliente digital. La tecnología conveniente puede facilitar la gestión continua de tu préstamo.
5. Considera la experiencia de los clientes
Las reseñas y los foros de educación financiera pueden ofrecer información valiosa sobre el servicio al cliente y problemas comunes. Toma las experiencias individuales como información complementaria y no como garantías.
6. Enfócate en la asequibilidad a largo plazo
Una cuota mensual más baja no siempre significa un préstamo más barato. Compara los plazos de pago y el costo total para asegurarte de que el préstamo sea manejable durante todo el período.
Conclusión: Cómo elegir entre opciones de préstamos en Chile
Elegir entre Coopeuch y los bancos comerciales depende del costo, la flexibilidad, la accesibilidad y tus preferencias de servicio.
Coopeuch puede ser ideal para quienes buscan un enfoque centrado en el socio, mientras que los bancos suelen ofrecer una gama más amplia de productos y herramientas digitales. Compara la CAE, las comisiones, los plazos de pago y el costo total antes de tomar una decisión.